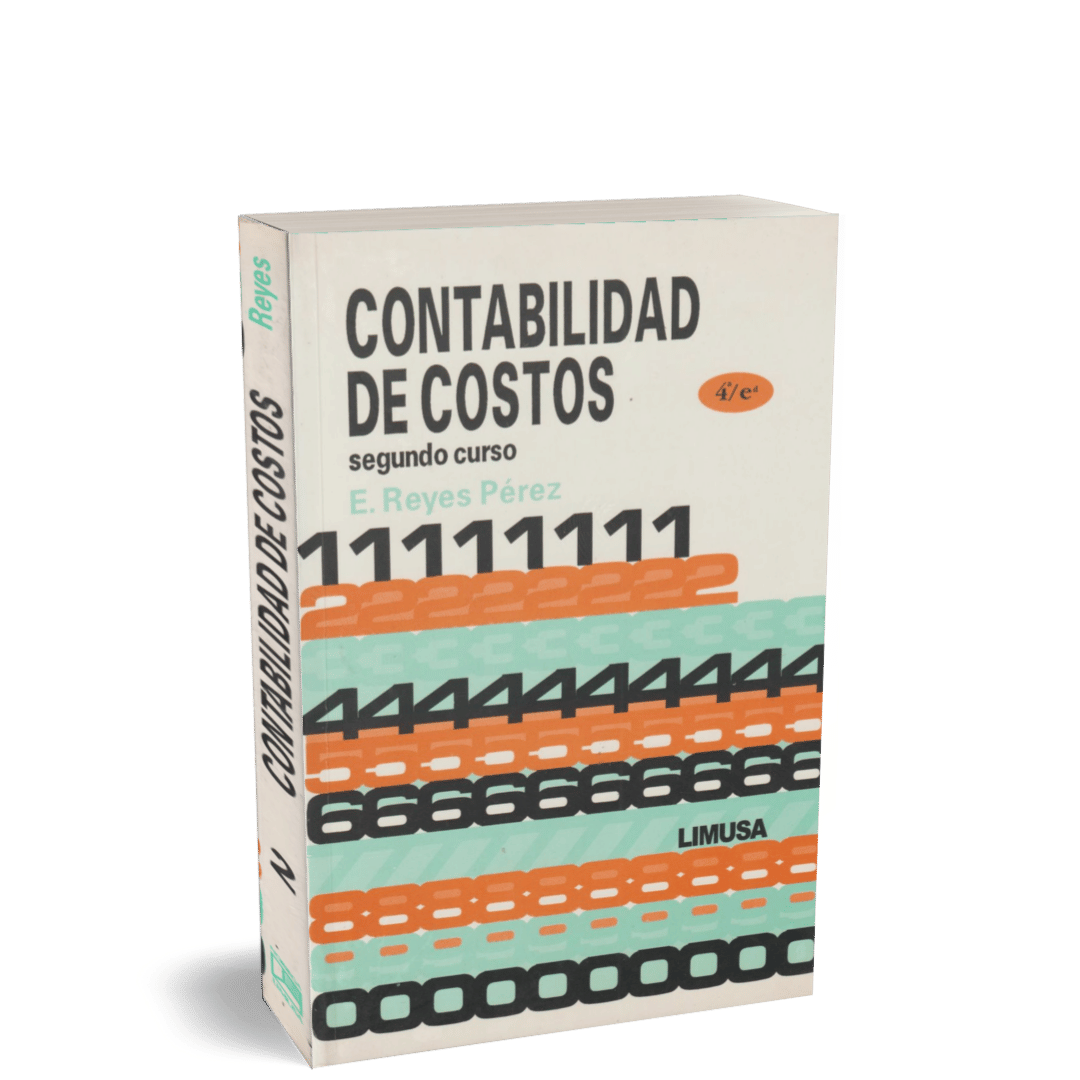


CONTABILIDAD DE COSTOS SEGUNDO CURSO 4ED
Todos Nuestros Libros son Originales, importados directamente de la Editorial.
Garantía: Solo por Defectos de Fábrica. Máximo 1 Mes Después de la Entrega.
Formas de Pago: Transferencia Bancaria, Tarjeta de Crédito o Débito, Efectivo Contra Entrega.
Disponible para Comprar
Q170.00
Opciones de Entrega
Recibe entre Lunes 19 De Octubre y Martes 20 De Octubre
Material Complementario
Sinopsis
Este libro satisface la imperante necesidad de una bibliografía documentada en las ramas de la Contabilidad que, como fuente de estudio y consulta propicie una capacitación técnica y científica a profesionistas especializados, por ejemplo, Contadores Públicos y Licenciados en Administración.
Expone el sistema de CONTABILIDAD DE COSTOS desde el cuadro de cantidades por invertir para obtener un producto; determina el valor de éste por unidad o cantidad y analiza los renglones de utilidad o pérdida resultantes de la venta de un producto, de acuerdo con las condiciones del mercado.
Obra útil no sólo para estudiantes que cursan esta materia, sino también es de valor inapreciable para industriales en general y administradores de empresas. El desarrollo lógico de los temas expuestos, complementado con ejemplos adecuados, lo convierte en una guía valiosa para los catedráticos de esta especialidad.
Contenido
CAPÍTULO I
COSTOS PREDETERMINADOS ESTIMADOS
1. Costos estimados
2. Bases para la incorporación de los costos estimados
a la contabilidad de la empresa
3. Cálculo de la hoja de costos estimados
4. Cálculo de la producción terminada a costo estimado
5. Cálculo del costo estimado de la producción vendida
6. Valoración de la producción en proceso a costo estimado
7. Determinación de las variaciones y su eliminación
8. Obtención del coeficiente rectificador
9. Problema de costos estimados en el sistema de procesos sin inventario inicial. Un proceso
10. Problema de costos estimados en dos procesos
11. Utilización de la “Cuenta liquidadora de costos”
12. Ejemplo de costos estimados aplicado a órdenes de producción
CAPÍTULO II
COSTOS PREDETERMINADOS ESTÁNDAR
1. Tipos de costos estándar
2. Relación entre estándares fijos y circulantes
3. Proceso para la determinación del costo estándar
4, Formulación de la hoja de costo estándar
Materias primas
Contabilidad de costos
Mano de obra
Gastos de fabricación. Capacidad instalada y su medición
5. Variaciones entre costos estándar y costos históricos o reales y su cancelación
6 Mecánica contable de los Costos estándar circulantes
7. Procedimiento “A” o parcial
Ejemplo de costos estándar aplicado al sistema de procesos (con un proceso)
Ejemplo de costos estándar por procesos Con inventario inicial en procesamiento
Ejemplo de costos estándar cuando hay dos procesos con inventarios iniciales y finales de producción inconclusa
Ejemplo de costos estándar aplicado a órdenes de producción
8. Procedimiento “B” o completo
9. Procedimiento “C” o mixto
10. Instalación de un sistema de costos
11. Predeterminación de cuota ajustable de gastos indirectos
12. De los gastos semi-variables
13. Método estadístico de las gráficas de distribución
14. La indexación y los costos predeterminados
CAPÍTULO III
COSTOS DE DISTRIBUCIÓN
Generalidades
1. Importancia y objetivos
2. Formación del costo de distribución
3. Clasificación funcional de los costos de distribución
4. Integración de los costos de distribución
5. Contabilización de los gastos de distribución
Prorrateo primario
Prorrateo secundario
6. Costo estándar de costo de distribución
Análisis de variaciones
CAPÍTULO IV
PUNTO DE EQUILIBRIO
I, Qué es el punto de equilibrio o neutro
2. Clasificación de los gastos
3. Ejemplo de presupuestos de gastos y utilidades
4. Determinación del punto de equilibrio por fórmula y gráfica
5. Otras clasificaciones de los gastos
6. Ejemplo de pronóstico de costos de efectivo y costose
8 de no efectivo
7. Conclusiones
CAPÍTULO V
COSTEO DIRECTO
Generalidades
1. Elementos que integran el costeo directo
2. Técnica del costeo directo
3. Tesis de apoyo a la técnica del costeo directo (Costos relevantes e irrelevantes
4. Costo volumen- utilidad
5. Factor de conversión
6. Ventajas y desventajas Caso práctico de “costeo directo”
7. Caso práctico de costeo absorbente y costeo de distribución directo de producción
CAPÍTULO VI
CONTABILIDAD POR ÁREAS DE RESPONSABILIDAD
Generalidades
1. Características de la contabilidad por áreas de responsabilidades
2. Programa para instalación de un sistema de contabilidad por áreas de responsabilidad
Codificación de las áreas
Ejemplo
CAPÍTULO VII
PRESUPUESTOS
Generalidades
I. Diferencia entre presupuesto gubernamental y presupuesto privado
2. Definición del concepto y objetivos
3. Control presupuestal
4. Integración del control presupuestal
5. Preparación y administración del control presupuestal
6. Período del presupuesto
7. Presupuesto de ventas
8. Presupuesto de inventarios de productos elaborados
9. Presupuesto de producción
10. Presupuesto de gastos de fabricación y gastos de distribución
11. Presupuesto de inventarios de materiales y compras
12. Presupuesto de sueldos y salarios
13. Presupuesto de gastos o inversiones de capital
14. Presupuesto de caja o financiero
15. Presupuesto de pérdidas y ganancias
16. Balance general del presupuesto
17. Esquema del control presupuestal y su interrelación
18. Caso práctico de integración presupuestal
Te puede interesar...
PRINCIPIOS DE CONTABILIDAD 5ED
Q250.00El precio original era: Q250.00.Q150.00El precio actual es: Q150.00.0